
SpaceX IPO Google Cloud Deal – 920 Mio. $ pro Monat
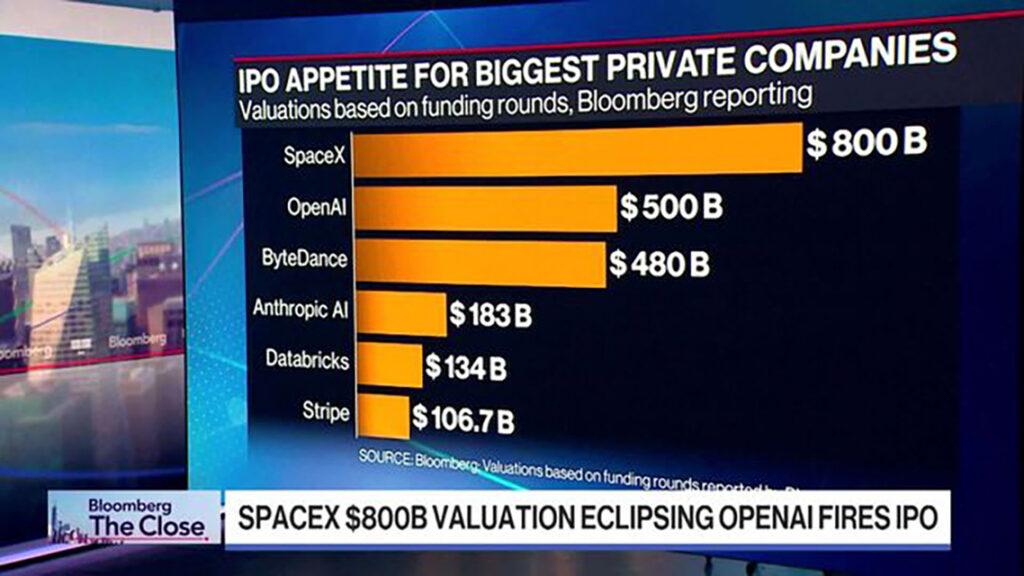
Der größte Börsengang der Geschichte steht bevor. Geplanter Nasdaq-Debüt: 12. Juni 2026. Bewertung: 1,75 Billionen Dollar. Fundraising-Ziel: 75 Milliarden Dollar. Und als wäre das nicht genug: Fünf Tage vor der Erstnotierung enthüllte SpaceX in einer SEC-Pflichtmitteilung einen weiteren Mega-Deal – Google zahlt monatlich 920 Millionen Dollar für Rechenkapazität. Hier ist alles, was du wissen musst.
Der größte Börsengang der Geschichte – warum jetzt, warum SpaceX
Saudi Aramco hat 2019 mit 29 Milliarden Dollar Fundraising einen Rekord aufgestellt, der seitdem unangetastet blieb. In wenigen Tagen könnte SpaceX ihn um das 2,5-fache übertreffen. 75 Milliarden Dollar, 556,6 Millionen Aktien, 135 Dollar pro Stück – das sind die Zahlen, die Reuters am 3. Juni 2026 als offizielle Ziele des Unternehmens berichtete. Der Börsenstart an der Nasdaq ist für den 12. Juni geplant, die Preisfindung soll am Abend des 11. Juni nach Börsenschluss stattfinden.
Warum jetzt? Die ehrlichste Antwort: weil es nie einen besseren Zeitpunkt gegeben hat. Starlink wächst schneller als erwartet – 10,3 Millionen Abonnenten Ende März 2026, von 2,3 Millionen Ende 2023. Die Compute-Deals mit Anthropic und jetzt Google generieren monatliche Einnahmen in Milliardenhöhe. Und die Nachfrage nach KI-Infrastruktur ist so groß, dass selbst Tech-Giganten wie Google ihre eigene Kapazität nicht mehr schnell genug aufbauen können. SpaceX hat genau die richtigen Assets zur genau richtigen Zeit aufgebaut.
Das Unternehmen hat sich vertraulich am 1. April 2026 bei der SEC registriert. Die öffentliche S-1-Einreichung folgte am 20. Mai. Was darin stand, überraschte viele: SpaceX ist nicht mehr einfach ein Raketenhersteller. Es ist ein dreiteiliges Konglomerat aus Raumfahrt, Satelliten-Internet und KI-Infrastruktur – mit drei fundamental unterschiedlichen Finanzprofilen, die unter einer Ticker-Nummer verkauft werden.
Der Google-Deal: 920 Millionen Dollar pro Monat – enthüllt 5 Tage vor dem IPO
Wenn man den SpaceX-IPO schon fast für vollständig dokumentiert hielt, kam am 5. Juni 2026 die nächste Überraschung. SpaceX reichte Amendment No. 2 zu seiner S-1-Anmeldung ein – und enthüllte darin einen Cloud-Services-Vertrag mit Google LLC, der am selben Tag unterzeichnet worden war. Der Inhalt: atemberaubend.
Was diesen Deal so bemerkenswert macht, ist nicht nur sein schlichtes Volumen – 29,4 Milliarden Dollar über die Laufzeit. Es ist der strategische Kontext. Google Cloud verzeichnete im ersten Quartal 2026 ein Umsatzwachstum von 63 Prozent im Jahresvergleich. Der Cloud-Auftragsbestand hat sich nahezu verdoppelt und liegt bei über 460 Milliarden Dollar. Google kann nicht schnell genug eigene Rechenkapazität aufbauen, um diesen Hunger zu stillen. Also kauft es externe Kapazität – von SpaceX, das mittlerweile mit seiner Colossus-Infrastruktur einer der größten GPU-Betreiber der Welt ist.
Und dieser Deal ist nicht der erste. Wenige Wochen zuvor hatte SpaceX bereits einen Compute-Vertrag mit Anthropic enthüllt: 1,25 Milliarden Dollar pro Monat, ebenfalls für GPU-Kapazität, ebenfalls aus den Colossus-Clustern. Zusammengerechnet bringen diese beiden Verträge SpaceX allein aus dem Compute-Geschäft über 2,1 Milliarden Dollar monatlich – ohne Starlink, ohne Raketenstarts, ohne NASA-Aufträge. SpaceX ist damit, ob beabsichtigt oder nicht, zu einem der größten KI-Infrastrukturanbieter der Welt geworden.
Drei Unternehmen in einem: Wie SpaceX wirklich Geld verdient – und verliert
Wer den SpaceX-S-1 liest, stellt schnell fest: Diese Einreichung erzählt drei verschiedene Geschichten gleichzeitig. Starlink ist ein profitables Wachstumsunternehmen. Das Raketenprogramm ist eine kapitalintensive Infrastrukturmaschine. Die KI-Sparte ist ein massives Verlust-Zentrum, das durch Starlinks Gewinne subventioniert wird. Nur wer alle drei versteht, kann die 1,75-Billionen-Dollar-Bewertung einschätzen.

Starlink: Das stille Herzstück des Imperiums
Wenn SpaceX ein Aktienportfolio wäre, würde Starlink als einzige Position ins Grüne gehen. Das Satelliten-Internet-Segment ist der Grund, warum eine 1,75-Billionen-Dollar-Bewertung nicht komplett absurd ist. 10,3 Millionen Abonnenten zum Ende des ersten Quartals 2026. 9.600 Satelliten in der Umlaufbahn. Präsenz in 164 Ländern. Umsatz von 11,4 Milliarden Dollar 2025, mit einem operativen Gewinn von 4,4 Milliarden. Das ist das Herzstück.
Die Kehrseite: Der durchschnittliche Umsatz pro Nutzer fällt. Von 99 Dollar im Monat 2023 auf 66 Dollar im März 2026. SpaceX wächst durch Volumen – mehr Abonnenten zu günstigeren Preisen, nicht durch Preiserhöhungen bei bestehenden Kunden. Das ist eine valide Strategie, aber sie setzt voraus, dass das Nutzerwachstum anhält. Bisher tut es das.
Was Investoren wissen müssen – die Risiken hinter dem Versprechen
Die KI-Sparte verlor 2025 ganze 6,35 Milliarden Dollar operativ. Im ersten Quartal 2026 allein weitere 2,5 Milliarden. Starlinks Gewinne subventionieren das vollständig. Sollte das KI-Segment nicht profitabler werden, bleibt SpaceX dauerhaft verlustmachend auf GAAP-Basis.
Sowohl der Google- als auch der Anthropic-Deal enthalten 90-Tage-Kündigungsklauseln ab Ende 2026. Wenn ein Partner abspringt, fällt ein signifikanter Teil der monatlichen Einnahmen weg – ohne lange Vorwarnung. Das ist kein theoretisches Risiko.
Der S-1 nennt explizit Musk als zentrales Risiko. Seine politischen Aktivitäten, seine gleichzeitige Rolle bei Tesla, X und xAI sowie seine öffentlichen Statements können SpaceX direkt betreffen. Käufer kaufen zu einem Teil Musk – mit allem, was dazugehört.
Der Umsatz pro Starlink-Nutzer sinkt kontinuierlich – von 99 $ auf 66 $ pro Monat in drei Jahren. Wenn das Abonnentenwachstum verlangsamt und der ARPU weiter fällt, schrumpft Starlinks Gewinnbeitrag schnell. Starlink ist die einzige profitable Einheit.
SpaceX muss Google bis 30. September 2026 Zugang zu 110.000 GPUs liefern – sonst kann Google kündigen. Das ist logistisch und technisch anspruchsvoll. SpaceX hat hier wenig Puffer.
1,75 Billionen Dollar für ein Unternehmen mit 4,94 Milliarden GAAP-Verlust 2025 – das ist ein Glaubenssatz über Zukunft, nicht ein Kauf von Gegenwart. Sollte der Markt die KI-Infrastruktur-Story weniger optimistisch bewerten, ist Abwärtspotenzial vorhanden.
Tesla, Anthropic, xAI – SpaceX als Knotenpunkt von Musks Imperium
Wer SpaceX als Raketenunternehmen kauft, kauft etwas anderes als das, was er zu kaufen glaubt. Der S-1 legt offen, wie tief SpaceX mit dem Rest von Elon Musks Ökosystem verflochten ist. xAI wurde im Februar 2026 in SpaceX eingegliedert. X (das frühere Twitter) generiert keine nennenswerten Umsätge im Konzern, ist aber de facto Teil des Musk-Dachkonzerns. Und Tesla – obwohl rechtlich vollständig getrennt – teilt Technologie, Infrastruktur-Philosophie und den CEO.
Tesla und SpaceX verfolgen dieselbe Grundstrategie: vertikale Integration. Tesla baut seine eigenen Akkus, seine eigene Software, sein eigenes Ladenetzwerk. SpaceX baut seine eigenen Raketen, seine eigenen Satelliten, seine eigene Bodenstations-Infrastruktur – und jetzt auch seine eigenen Rechenzentren. Was Tesla im Automobilbereich getan hat, versucht SpaceX im Weltraum- und Infrastrukturbereich: ein geschlossenes Ökosystem aufzubauen, das von anderen nicht leicht kopiert werden kann.
Starlink ist dabei das verbindende Element. 10,3 Millionen Abonnenten in 164 Ländern – das ist nicht nur ein Internetdienst. Das ist eine globale Verbindungsinfrastruktur, die Regierungen, Streitkräfte, Schiffe, Flugzeuge und Remote-Arbeiter verbindet. Ukraine nutzt Starlink im Krieg. Katastrophenschutzteams verlassen sich darauf. Und mit der geplanten Direktverbindung zu Mobiltelefonen (Satellite-to-Mobile) wird Starlinks Reichweite noch größer. Das ist das Asset, auf das sich die 1,75-Billionen-Dollar-Wette letztlich gründet.

Von Privatunternehmen zur Nasdaq-Notierung: Die komplette Zeitlinie
Elon Musk gründet SpaceX mit dem erklärten Ziel, die Menschheit multiplanetarisch zu machen. Erste Falcon-1-Starts scheitern. Das Unternehmen überlebt mit letzten Mitteln.
SpaceX kündigt Starlink an – ein globales Satelliten-Internetnetz in niedrigen Erdumlaufbahnen. Skeptiker zweifeln. Der Markt zuckt mit den Schultern.
SpaceX integriert Elon Musks KI-Startup xAI vollständig in den Konzern. Die Entscheidung verwandelt ein profitables Unternehmen (2024: +791 Mio. $ Nettogewinn) in einen Verlustmacher. KI-Verluste: 6,35 Mrd. $ 2025.
SpaceX reicht vertraulich seine Draft-Registration beim SEC ein. Der IPO ist offiziell in Vorbereitung. Bewertungsgerüchte beginnen zu zirkulieren.
SpaceX veröffentlicht seinen S-1. Erstmals öffentliche Finanzzahlen: 18,7 Mrd. $ Umsatz, 4,94 Mrd. $ Nettoverlust. Starlink als Cashcow enthüllt. Anthropic-Compute-Deal (1,25 Mrd. $/Monat) offengelegt.
Amendment No. 2 der S-1-Einreichung: Cloud-Services-Vertrag mit Google LLC über 920 Mio. $/Monat ab Oktober 2026 bis Juni 2029. 110.000 NVIDIA-GPUs. Gesamtvolumen ~29,4 Mrd. $. Die zweite Milliarden-Compute-Partnerschaft in wenigen Wochen.
Preisfindung nach Börsenschluss. Zielpreis: 135 $ pro Aktie. 556,6 Mio. Aktien angeboten. Fundraising-Ziel: 75 Mrd. $.
SPCX beginnt zu handeln. Wenn das Fundraising-Ziel erreicht wird: der größte Börsengang der Geschichte. Saudi Aramcos Rekord aus 2019 (29 Mrd. $) wäre um das 2,5-fache übertroffen.
SpaceX ist nicht ein Unternehmen. Es ist eine Wette auf drei Jahrzehnte.
Wer SPCX kauft, kauft Starlink – das einzige profitables Segment, das alles andere finanziert. Wer SPCX kauft, kauft KI-Infrastruktur – 330.000 GPUs, die Google und Anthropic monatlich über 2 Milliarden Dollar zahlen. Und wer SPCX kauft, kauft das Versprechen von Starship, Mars und allem, was Elon Musk sich vorstellt. Der Google-Deal, fünf Tage vor dem Börsenstart enthüllt, ist das klügste Timing-Signal: SpaceX hat die IPO-Roadshow mit einer weiteren Milliarden-Partnerschaft beendet. Die Frage ist nicht, ob SPCX interessant ist. Die Frage ist, ob 1,75 Billionen Dollar die richtige Zahl dafür sind.